FDV 是什么意思?为什么它通常比流通市值高很多
FDV 为什么常比流通市值高?用简单算例说明供应量口径,再分清代币解锁与增发权限,看懂一个估值数字背后还需要核对什么。
看代币行情时,你经常会同时看到“流通市值”和 FDV。FDV 是 Fully Diluted Valuation 的缩写,中文一般叫“完全稀释估值”。
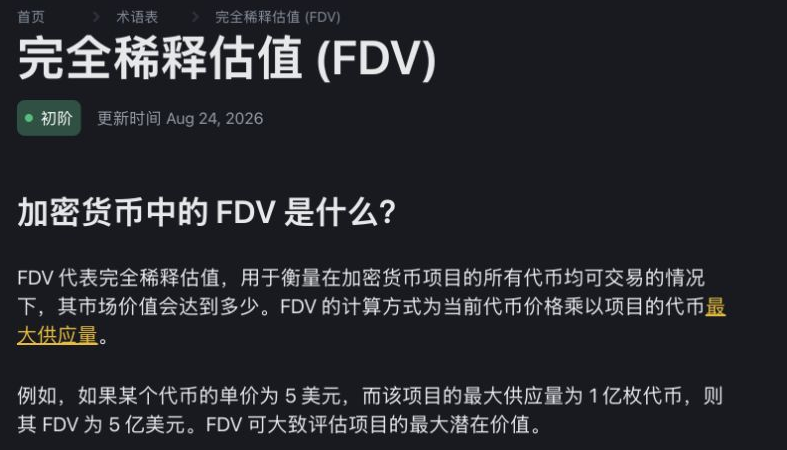
用大白话说,FDV 是把当前代币价格套到项目预计的全部供应量上,算出一个理论估值。
FDV = 代币价格 × 预计的全部供应量
它不是项目已经拿到的钱,也不是池子里可以直接换出来的资金。FDV 高,只说明按照这套供应量和当前价格计算出来的数字高,不能直接说明项目值不值得买。
流通市值和 FDV,为什么会差很多?
两者最核心的区别,是计算时用了不同数量的代币。
- 流通市值:只计算当前已经进入市场、可以自由交易的代币;
- FDV:除了流通代币,还可能把锁仓代币、未来会解锁的份额、团队和国库持仓,甚至项目公布的最大供应量一起算进去。
举个例子:某代币价格是 0.1 美元,当前市场上流通 1 亿枚,那么流通市值就是 1000 万美元。如果数据平台按 10 亿枚作为完全稀释供应量,FDV 就会显示为 1 亿美元。
中间相差的 9000 万美元,并不是市场里已经有 9000 万美元现金。它只是一个计算结果:假设另外 9 亿枚代币以后也按 0.1 美元计价,账面上会对应多少价值。
所以,看到 FDV 时,不要只问“这个数字高不高”,更应该问两件事:它把哪些代币算进去了?这些代币以后有多大可能进入市场?
供应量还能不能继续增加?
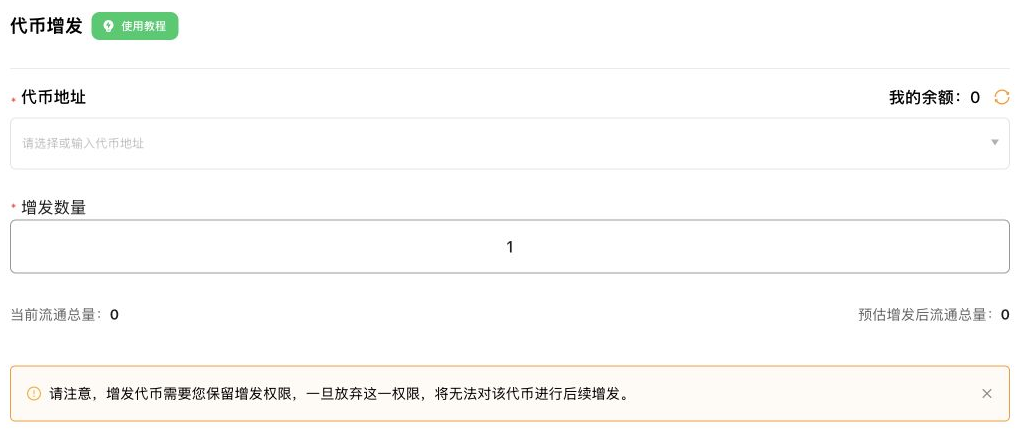
在 Solana 上,Mint Authority 可以理解为“继续铸造新代币的权限”。如果这项权限还有效,当前已经铸造出来的数量就不一定是最终供应量。
项目方可能计划通过增发发放激励、补充国库或建设生态,这些用途本身不代表项目一定有问题。但对持有人来说,供应量还可能继续增加,就意味着未来的代币数量和卖压都需要重新评估。
例如,代币价格保持在 0.1 美元,供应量从 1 亿枚增加到 1.5 亿枚,按供应量计算的理论估值会从 1000 万美元变成 1500 万美元。如果买盘没有同步增加,新铸造的代币也可能给市场带来额外卖压。
这不是在预测价格一定下跌,而是在提醒你:看 FDV 时,必须同时看供应量规则。
解锁和增发也不是一回事:
- 解锁:已经存在的代币,什么时候可以转出或出售;
- 增发权限:代币总量本身还能不能继续增加。
行情页只显示一个 FDV,通常看不出这两种风险。比较两个代币时,最好分别核对。
放弃增发权限,解决了什么问题?
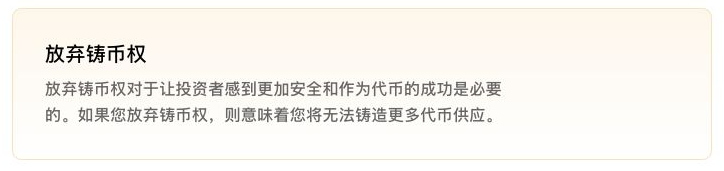
如果 Mint Authority 已经在链上永久放弃,项目就不能再通过这项权限继续铸造代币,供应量规则也更容易被核对。
但这只解决了“还能不能通过这项权限增发”的问题。它不会自动带来买盘,不会增加流动性,也不能阻止已经解锁的持有人卖出。它证明的是一项链上权限发生了变化,不代表市场一定会给出更高价格。
如果你需要查看或执行 Solana 代币增发相关操作,可以参考 SlerfTools 代币增发页面;如果项目决定放弃支持的代币权限,可以进入 SlerfTools 放弃权限页面。这两个页面提供链上操作入口,是否增发或放弃权限,仍要根据项目自己的代币规则决定。
看 FDV,不要只盯着一个数字
比较代币时,可以按下面几项快速核对:
- 链上现在已经铸造了多少枚代币;
- 数据平台认定的流通量是多少,具体口径是什么;
- FDV 计算时用了多少枚代币;
- Mint Authority 目前是否还有效;
- 团队、国库和投资人的代币什么时候解锁。
同时记下数据日期。供应量、权限状态和解锁进度都可能变化,不同平台的统计口径也可能不同。
FDV 能帮助你理解“如果预计的全部供应量都按当前价格计算,账面估值是多少”。它不能说明项目手里有多少真实资金,不能保证代币涨跌,也不能告诉你大户能否按当前报价全部卖出。
来源与假设
流通量、总供应量和最大供应量的区分参考 CoinMarketCap 的供应量定义。权限部分基于 Solana 代币的 Mint Authority 机制;具体状态需要在查看时以链上数据为准。文中的数字均为假设算例,不考虑手续费、交易冲击和未来需求变化。
关于 SlerfTools
SlerfTools 是一套综合性的多链 Web3 工具箱,支持 Solana、BNB Chain(BSC)、Base、以太坊等主流公链以及各种 EVM 兼容链。覆盖代币管理、流动性管理、钱包管理、批量转账(空投/归集/分发),以及批量交易执行等全部链上场景。强调安全、非托管与本地处理体验,让复杂链上操作更快、更稳、更高效。